‘Stop de jojo-youngtimer’
Geplaatst door Perry Snijders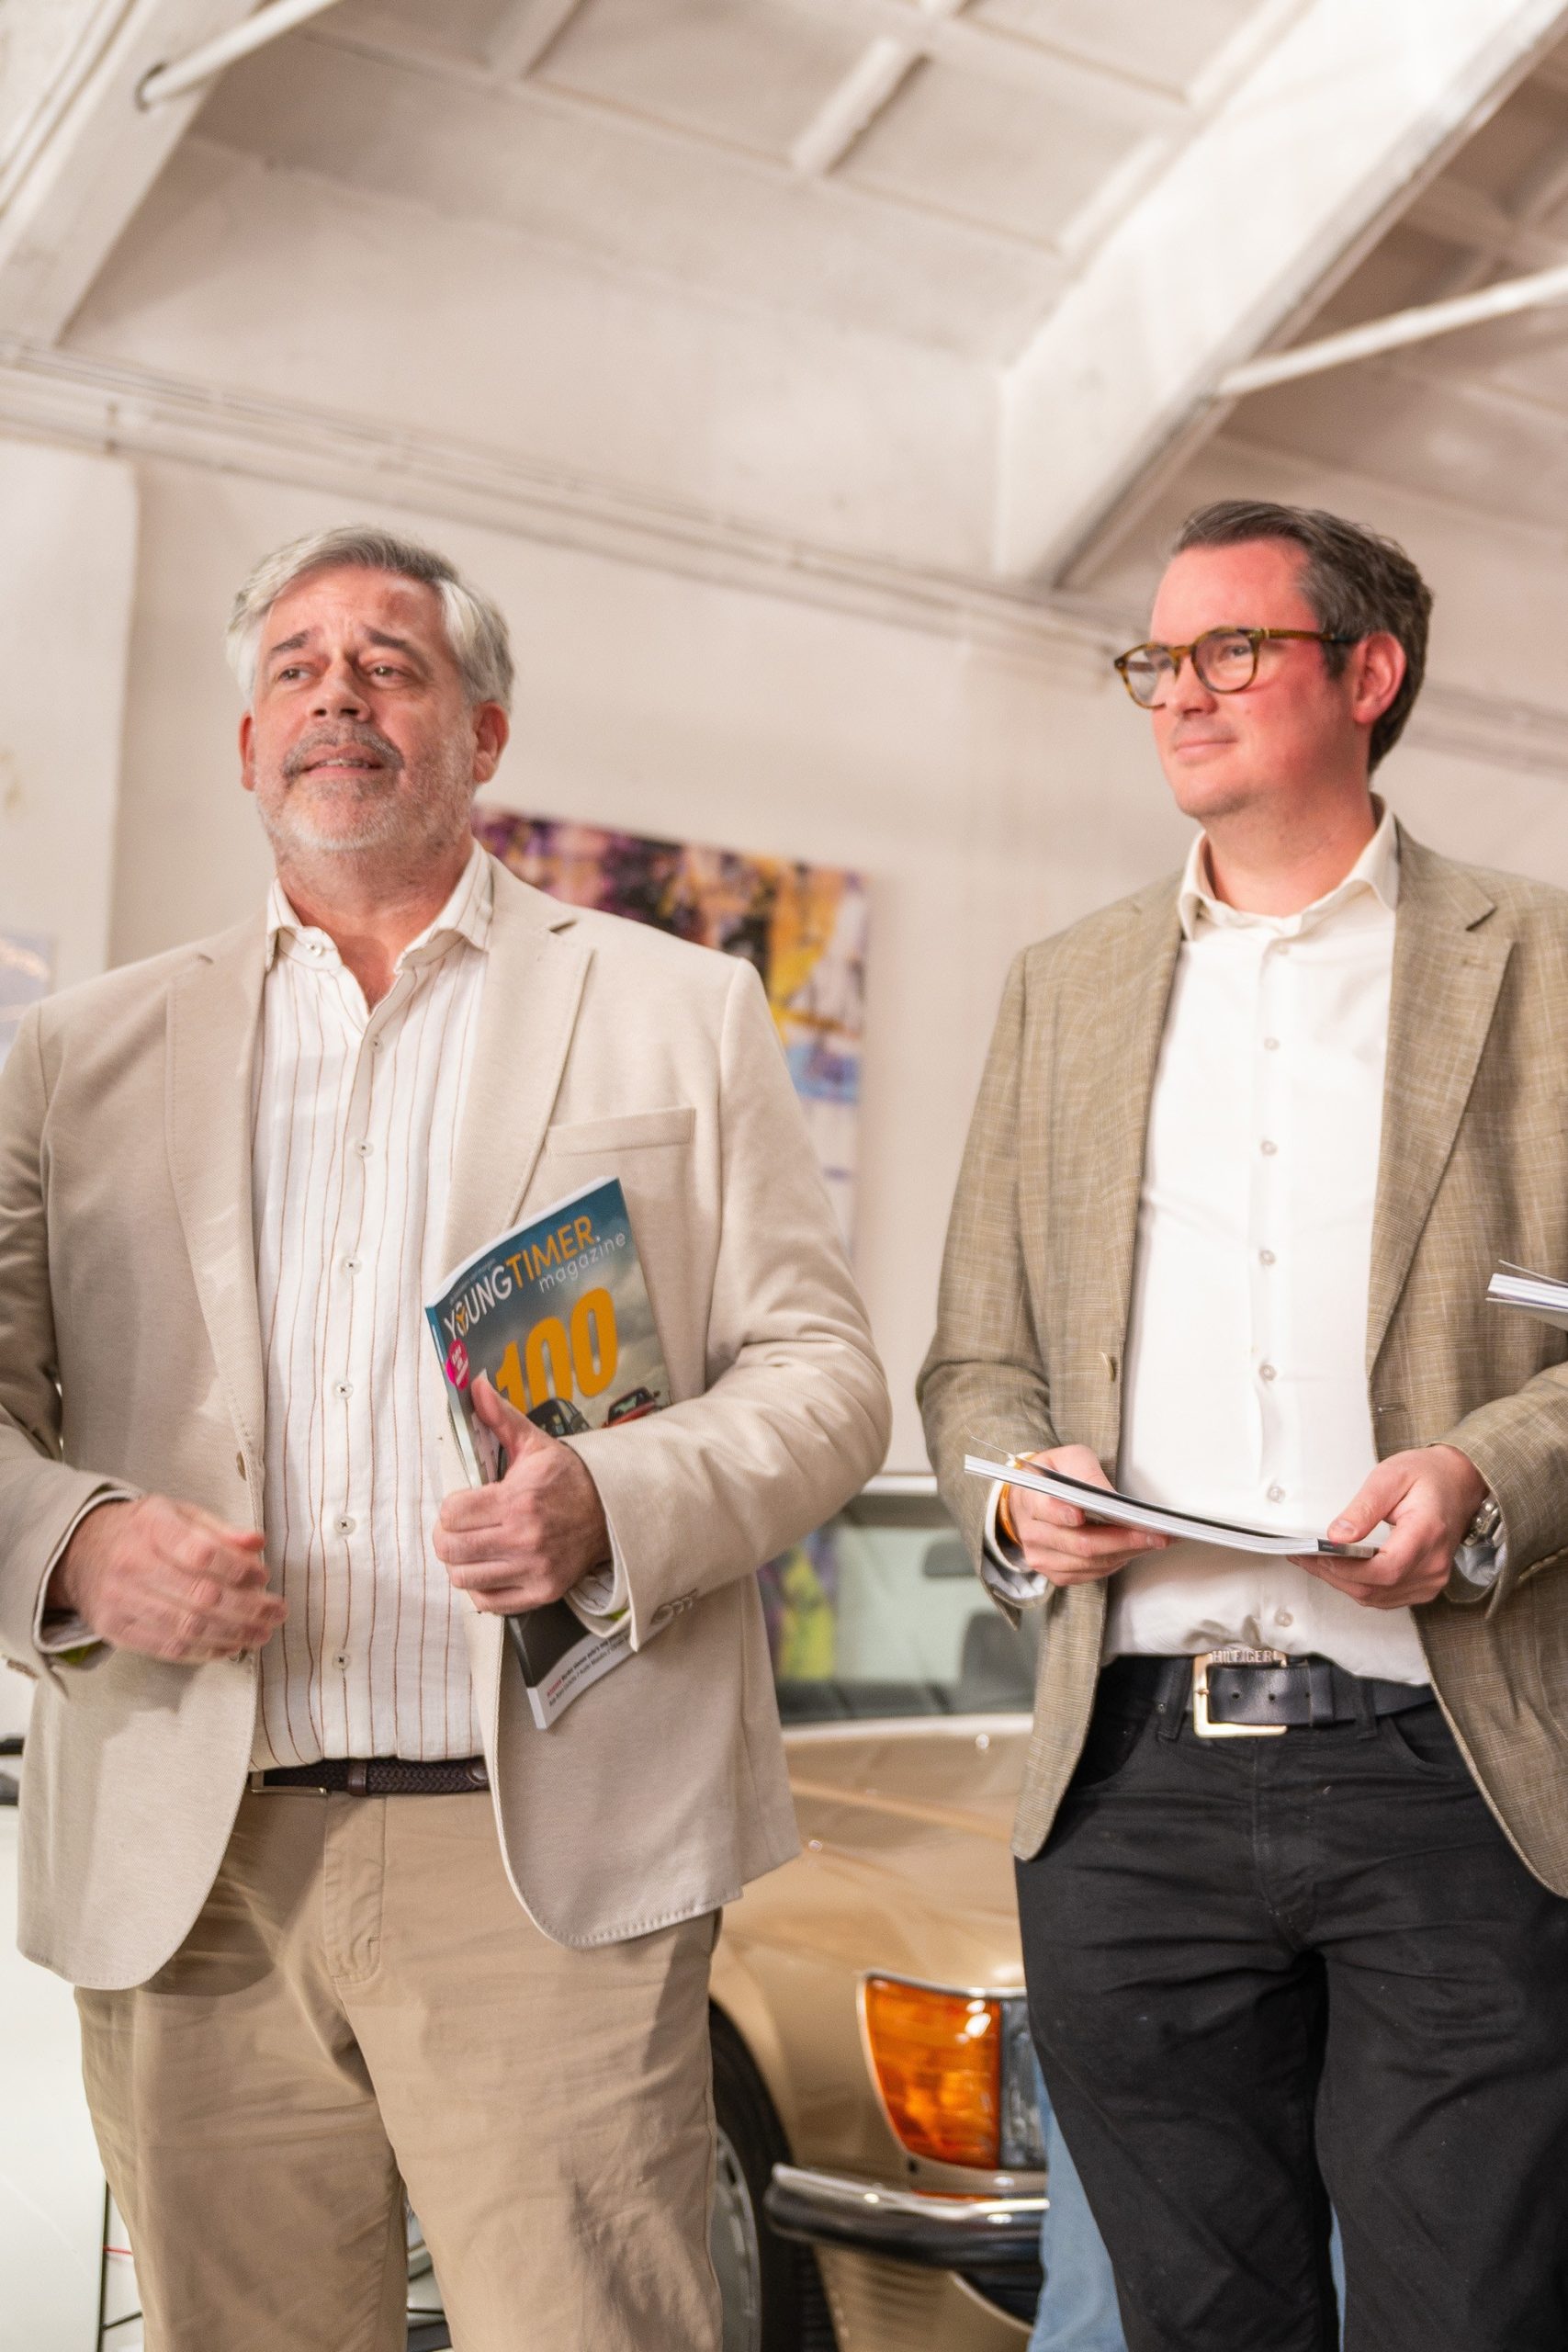
De youngtimerregeling wordt hersteld en dat is goed nieuws voor zowel de branche als zakelijke youngtimerrijders. Toch dient Wouter van Embden van Stichting Autobelangen vandaag een petitie in bij de Eerste Kamer waarin hij oproept om de laatste rafelrandjes glad te trekken. “De youngtimerregeling is deels hersteld, maar het is heel merkwaardig dat een auto nu nog tijdelijk uit de regeling kan vallen. Bovendien wordt voor de pseudo-eindheffing een andere leeftijdsgrens gehanteerd dan voor de youngtimerregeling, waardoor de regeling voor bijvoorbeeld een dga alsnog zeer onaantrekkelijk is.”
“De youngtimerregeling werd eind 2025 via een amendement vrijwel afgeschaft, door een verhoging van de leeftijdsgrens naar 16 en vervolgens 25 jaar,” aldus Wouter van Embden afgelopen donderdag bij de onthulling van Youngtimer Magazine 100 bij de Cool Classic Club in Naarden. “De gevolgen waren direct voelbaar. De handel viel stil, specialisten bleven zitten met auto’s waar niemand meer voor kwam en zakelijke youngtimerrijders zagen torenhoge lastenverzwaringen op zich afkomen. De senaat sprak zich daar in december breed en kritisch over uit. Mede daardoor kwam er een overgangsregeling en ligt er nu een voorstel, in het Belastingplan 2027, om de grens geleidelijker te verhogen. Die verhoging gaat naar 17 jaar in 2027 en naar 20 jaar in 2028.”
Kritische kanttekeningen
Toch heeft Van Embden nog steeds kritische kanttekeningen bij het plan, voornamelijk bij de laatste stap, waarbij een sprong van drie jaar wordt gemaakt. “Een ondernemer met een auto uit 2010 betaalt in 2027 bijtelling over de actuele waarde, in 2028 en 2029 ineens over de nieuwprijs van bijna twintig jaar geleden en vanaf 2030 weer over de werkelijke waarde. Bijtelling betalen over de nieuwwaarde betekent een gemiddelde lastenverzwaring van 800 procent.”
Van Embden spreekt daarbij over jojo-wetgeving. “Zo’n jojo-youngtimer, dat zou niemand moeten willen. Wij pleiten ervoor om het afbouwpad lineair te maken. In jaarlijkse stappen omhoog naar 20 jaar in 2030, met doorlopend overgangsrecht, zodat een bestaande youngtimer niet meer tijdelijk uit de regeling valt.”
“Bijtelling betalen over de nieuwwaarde betekent een gemiddelde lastenverzwaring van 800 procent.”
Pseudo-eindheffing
Dat is niet de enige aanpassing waar Van Embden voor pleit. “Het is heel merkwaardig dat de pseudo-eindheffing tot 25 jaar over de nieuwwaarde wordt berekend. Wat ‘passend’ is voor de bijtelling, is dat ook voor de pseudo-eindheffing. Daarom zijn wij ervoor om de leeftijdsgrens voor de pseudo-eindheffing mee te laten lopen met die van de youngtimerregeling.”
Om de lastenverzwaring in beeld te krijgen, vroeg Van Embden aan taxateurs naar (geanonimiseerde) gegevens van de zakelijke youngtimers die zij taxeerden. De gemiddelde zakelijke youngtimer bleek een catalogusprijs van 84.423 euro te hebben, terwijl de taxatiewaarde gemiddeld 7.132 euro bedroeg. “Wie over de nieuwprijs van toen moet afrekenen, betaalt belasting over een auto die allang niet meer bestaat. Een bijkomend probleem is dat bij auto’s van vóór 2010 de nieuwprijs vaak niet eens geregistreerd is.”
“Het is heel merkwaardig dat de pseudo-eindheffing tot 25 jaar over de nieuwwaarde wordt berekend. Wij zijn ervoor om de leeftijdsgrens voor de pseudo-eindheffing mee te laten lopen met die van de youngtimerregeling.”
Petitie
De Tweede Kamer spreekt komende week (weer) over de youngtimerregeling en pseudo-eindheffing, daarna is het de beurt aan de Eerste Kamer. Daarom biedt Van Embden vandaag een petitie aan die de leden van de Eerste Kamer scherp moet houden op eerdere beloftes van de regering.
Wat is de youngtimerregeling?
Wie een ‘auto van de zaak’ ook privé gebruikt, betaalt daarvoor bijtelling. Zo’n 25 jaar geleden betoogde toenmalig staatssecretaris van financiën Wouter Bos dat het onredelijk was om die bijtelling ten eeuwigen dage te berekenen over de nieuwwaarde van een auto. Daarom werd een regeling ingevoerd waarbij voor auto’s van 15 jaar of ouder de bijtelling voortaan zou worden berekend over de dagwaarde (officieel: waarde in het economisch verkeer).
Artikel 1 van het Eerste Protocol bij het Europees Verdrag voor de Rechten van de Mens beschermt tegen een onevenredige belastingheffing. De regeling was dan ook bestemd voor ‘die gevallen dat catalogusprijs en waarde in het economische verkeer dermate ver uiteen gaan lopen dat geen rechtvaardiging meer bestaat de catalogusprijs de rekengrootheid voor het bepalen van de bijtelling te laten zijn’. Toch was het niet alleen bedoeld als voordeeltje: in de jaren negentig was er ook een trend om auto’s uit de jaren zestig en zeventig zo goed op te knappen, dat ze juist meer waard waren dan ze ooit nieuw gekost hadden. Denk maar aan Jaguars, Range Rovers en DS’en.
Is de youngtimerregeling onomstreden?
Nee. De discussie draait om de vraag of hier sprake is van een belastingvoordeel of van een passende waardering van het privégebruik. Bij de invoering onderbouwde de wetgever de regeling met het argument dat de oorspronkelijke nieuwprijs bij oudere auto’s te ver van de werkelijke waarde kan afstaan. Daartegenover staat de kritiek dat een gunstige bijtelling het doorrijden met oudere, vervuilendere auto’s stimuleert.
In 2009 werd geprobeerd de regeling af te schaffen. Een stevige lobby, aangevoerd door Wouter van Embden, zorgde ervoor dat die afschaffing werd teruggedraaid. Eind 2025 werd de regeling opnieuw plotsklaps aangepast, zo sterk dat je kunt zeggen dat de regeling de facto werd afgeschaft. De reden ervoor was budgettair: de extra bijtelling zou tijdelijk een lagere bijtelling voor EV’s mogelijk maken. Opnieuw was het een lobby van Van Embden die ervoor zorgde dat de maatregel deels werd teruggedraaid.
Wat is de pseudo-eindheffing?
Vanaf 2027 betalen werkgevers een extra belasting als zij een personenauto met verbrandingsmotor — ook een hybride — aan werknemers beschikbaar stellen voor privégebruik of woon-werkverkeer. Deze pseudo-eindheffing bedraagt jaarlijks 12 procent van de oorspronkelijke cataloguswaarde. Voor auto’s ouder dan 25 jaar geldt de actuele marktwaarde. De heffing komt boven op de bijtelling van de werknemer en is voor rekening van de werkgever. Zo wil de overheid elektrische auto’s van de zaak stimuleren. Voor auto’s die dezelfde werkgever vóór 2027 al beschikbaar stelde, geldt tot en met 16 september 2030 overgangsrecht. Een eenmanszaak valt hier voor de auto van de ondernemer zelf buiten; een bv met een auto voor de directeur-grootaandeelhouder kan er wel onder vallen.